En México, la demanda de vivienda no solo se concentra en la adquisición de inmuebles terminados, sino que una parte significativa recurre a la autoconstrucción y otros mecanismos informales. Según un análisis de Banamex, 7.6 millones de hogares, es decir, el 21% del total, declararon necesitar otra vivienda.

Este fenómeno revela que la necesidad habitacional en el país está marcada por distintas dinámicas, donde la autoconstrucción y el mejoramiento de viviendas existentes juegan un papel central, en contraste con la compra formal de inmuebles en segmentos de mayor valor.
El mercado habitacional en México: dos realidades distintas
El análisis del área de Estudios Económicos de Banamex identifica que en México existen dos mercados principales de vivienda, con diferentes fuentes de demanda y mecanismos de financiamiento. Uno de ellos está orientado a la autoconstrucción, financiada en gran medida por recursos propios y fondos públicos, y el otro se centra en la compraventa formal en zonas urbanas de mayor dinamismo.
De acuerdo con el estudio, el 57.3% de las viviendas en propiedad fueron construidas por sus propietarios, mientras que el 20.8% fue adquirida nueva y el 14.6% fue comprada usada. Además, el 70.4% de las viviendas reporta necesidades de mejoras, ampliaciones o reparaciones, lo que evidencia la importancia del mercado de mejoramiento.
Financiamiento y preferencias en la adquisición de vivienda
El análisis revela que la mayoría de los hogares que buscan comprar o construir vivienda planean usar recursos propios o préstamos informales, con un 56.8%. Solo el 37.8% considera un crédito de Infonavit, y el 12.2% recurriría a instituciones financieras privadas.

En 2025, Infonavit concentró el 66.8% del número de acciones y el 46.7% del monto total en financiamiento formal, mientras que la banca representó solo el 11.5% en acciones, pero aportó el 45.2% del monto.
Relación entre precios y demanda habitacional
El estudio indica que la necesidad de vivienda no tiene una relación directa con la apreciación de los inmuebles. La intención de compra, en cambio, sí muestra una correlación positiva con los precios, especialmente en regiones donde hay mayor solvencia, como el norte y el Bajío.
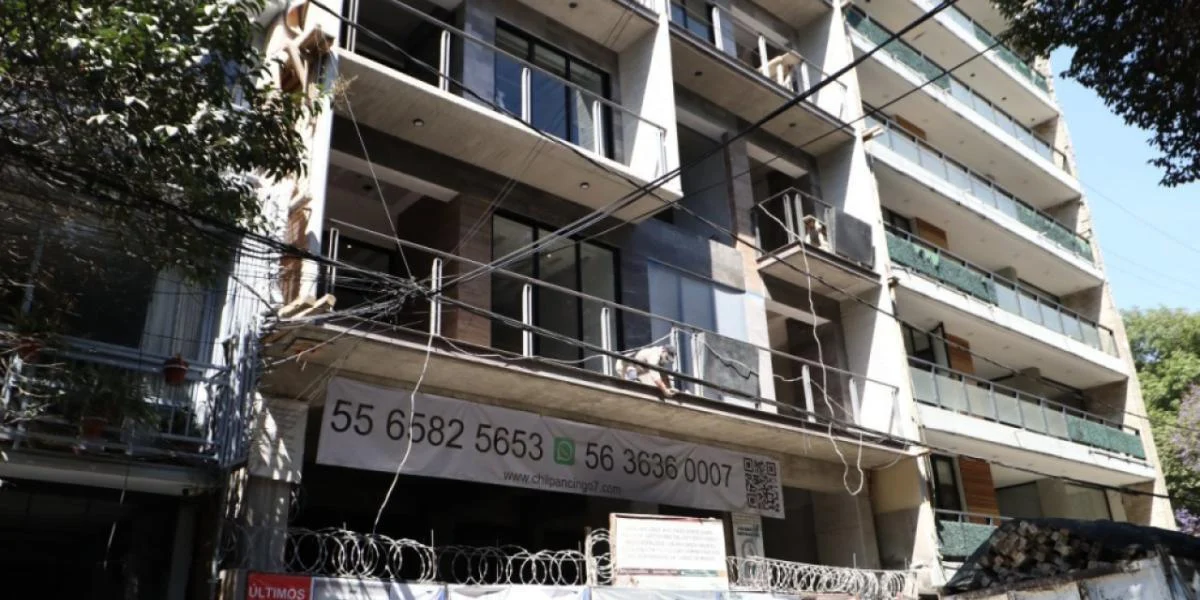
El valor del metro cuadrado varía según el tipo de vivienda y región. A nivel nacional, la vivienda económica-social cuesta en promedio 16,993 pesos por metro cuadrado, mientras que en la Ciudad de México, un departamento puede llegar a 48,842 pesos.
Este escenario evidencia que la mayor parte de la demanda habitacional en México se encuentra en la autoconstrucción y mejoramiento, fuera del mercado formal, lo que tiene implicaciones para las políticas públicas y la planificación urbana.